
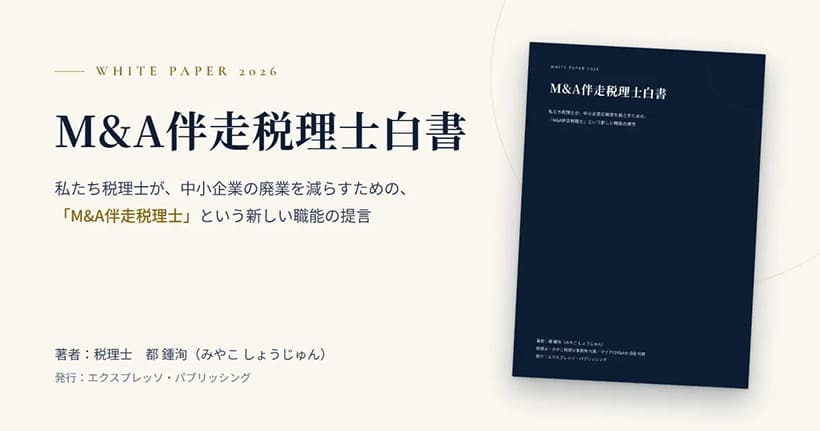
クラウド会計やAIの普及で会計業務の効率化が進み、顧問税理士の付加価値があらためて問われています。こうしたなか、みやこ税理士事務所代表・都鍾洵(みやこ しょうじゅん)税理士が『M&A伴走税理士白書』を無料公開しました。
■顧問税理士が事業承継・買収に関わる意義
帝国データバンクの調査によると、2025年に全国で休業・廃業、解散した企業は6万7,949件でした。前年からはやや減少したものの、過去10年では前年に次ぐ高い水準が続いています。こうした状況では、事業を譲る側への早めの助言と、引き受ける買い手への支援の両方が重要になります。
M&A仲介会社は相手探しや交渉を担いますが、顧問税理士は顧問先の立場に立って条件やリスクを検討できる存在です。長年にわたり財務の推移や経営の経緯、経営者の考えを把握していることは、ほかの専門家にはない強みといえます。
■『M&A伴走税理士白書』が公開された背景
都税理士の原点は、経営難の顧問先を決算以上の形で支えられず、事業を守れなかった経験にあります。その後M&A支援に踏み出しましたが、仲介に関わった案件で後に売り手が損害を被ったことを知り、顧問先の利益を最優先できていたのかと自問したといいます。さらに税理士法人を含む自身の複数の事業を売却し、売り手としての意思決定や引き継ぎも経験しました。顧問、仲介、売り手という三つの立場を経てたどり着いた都税理士が、「仲介ではなく、顧問として関わる」モデルを提言します。
■「仲介ではなく顧問として関わる」M&A伴走税理士とは
「M&A伴走税理士」は、買い手支援を主軸に、セカンドオピニオン、財務デューデリジェンス、買収後の経営統合(PMI)、継続顧問までを一貫して担う職能です。検討時には買収の目的や財務上のリスクを確かめて判断材料を整理し、顧問先の利益を基準に、進める判断だけでなく見送る判断も支えます。買収後は、検証で把握した課題を経営統合と日々の顧問業務につなげていきます。
報酬の主軸を成約の有無に左右されない相談料や助言の対価に置く点も特徴で、成功報酬に縛られないからこそ中立的な助言がしやすくなります。売り手に対しても、譲渡の準備や条件の検討、セカンドオピニオンといった形での関与が想定されています。
■税理士がM&Aに踏み出すための第一歩
白書では、税理士がM&Aに関与しにくかった理由として、自分の業務領域ではないという認識、問題が起きた場合の責任への不安、決算や申告に追われる多忙さの三つを挙げています。加えて、経営者の側も「顧問税理士にはM&Aを相談できない」と思い込み、相談の機会が失われているケースがあると指摘しています。
そのうえで、専門知識の習得、支援範囲と責任分担の明確化、他の専門家との連携、そしてセカンドオピニオンから段階的に関わることを提案しています。まずは顧問先から相談を受けた際に意見を伝えるところから始められる点は、多くの事務所にとって現実的な入口といえるでしょう。
記帳や申告業務の価値が問い直されるなかで、顧問先の将来を左右する判断に寄り添うことは、税理士だからこそ果たせる役割です。今後の顧問サービスのあり方を考えるうえで、一度目を通しておきたい資料といえます。
『M&A伴走税理士白書』の閲覧・ダウンロード
https://miyako-zeirishi.com/whitepaper/
(画像:みやこ税理士事務所のプレスリリースから引用)
※参考:みやこ税理士事務所プレスリリース(2026年10月14日)

コメント
コメントはまだありません。