
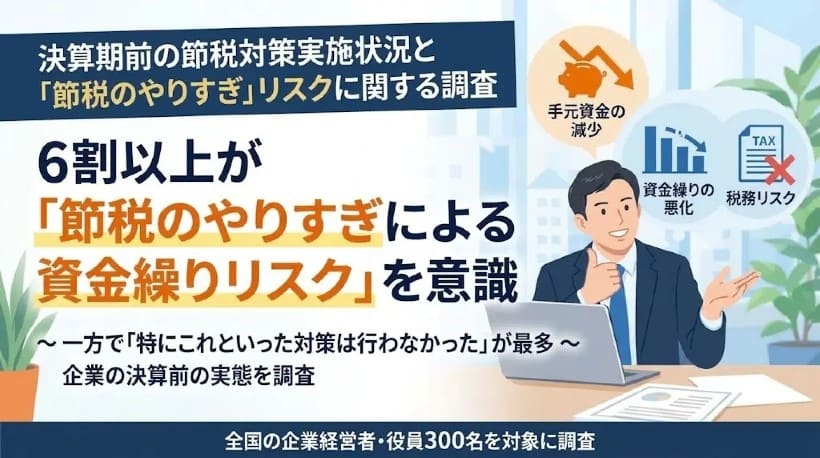
小谷野税理士法人は2026年10月、会社経営者・役員300名を対象とした「決算前の節税対策の実施状況と『節税のやりすぎ』リスク認識調査」の結果を公表しました。決算を控えた顧問先から節税の相談を受ける機会の多い税理士にとって、経営者の実態や本音を知るうえで参考になる内容です。
■決算前の節税対策、経営者の実態
(1)最多回答は「特に対策しなかった」
直近の決算前の状況を尋ねた設問では、「特にこれといった対策は行わなかった」が44.0%で最も多く、「事前に十分な対策ができていた」の24.7%を大きく上回りました。また「直前に慌てて対策を探した」が12.0%、「対策はしたがやりすぎた」が11.0%あり、2割強の経営者が直前対応や過剰な対策を経験しています。
実施・検討した施策では、決算賞与の支給(14.0%)、役員報酬の調整・見直し(13.7%)、減価償却資産の購入(12.7%)が上位に並びました。いずれもなじみ深い手法ですが、着手時期は決算の3~4か月以上前から計画的に動く企業がある一方、1か月前を切ってから慌てる企業もあり、対応にばらつきが見られます。
(2)「やりすぎ」への意識は二分
「節税のやりすぎ」をどの程度気にしているかについては、「とても気にしている」「やや気にしている」の合計が44.0%、「あまり気にしていない」「まったく気にしていない」の合計が56.0%でした。リスクへの感度がほぼ拮抗していることは、顧問先ごとに説明の濃淡を変える必要があることを示しているといえるでしょう。
■経営者が考える「やりすぎ」の基準と防止策
何をもって「やりすぎ」と感じるかという問いでは、「説明できる根拠(エビデンス)が弱いこと」が15.0%で最多となり、利益を圧縮しすぎて手元資金が残らないこと(10.3%)、税務調査で否認されるおそれ(9.3%)が続きました。税額の多寡よりも、根拠の確かさや資金繰りへの影響を重視する経営者が少なくないことがうかがえます。
防止策としては「税理士や会計士に事前に確認・相談している」が18.3%で最も多く、根拠書類の保存(12.0%)、複数人によるチェック(10.3%)、社内ルールの設定(9.7%)が続きました。もっとも、節税対策への専門家の関与度合いを見ると「相談・アドバイスのみ」が12.0%で最多で、提案から確認、さらに実務まで任せている企業は1割前後にとどまります。「関わっていない」「分からない」もそれぞれ5.7%あり、税理士が十分に関与しきれていない実態も浮かび上がります。
■税理士が担うべき「期首からの設計」
同法人はコメントの中で、節税は決算直前の行事ではなく期首から組み立てる経営計画であると指摘しています。決算賞与や設備投資は税負担を軽くする一方で現金を確実に流出させますし、期中に役員報酬を増額しても定期同額給与の要件を満たさなければ増額分は損金に算入されません。直前の思いつきによる対策が、かえって資金繰りや税務リスクを悪化させかねないということです。
経営者が「根拠の弱さ」をやりすぎの第一の判断基準に挙げている点は、税理士にとって追い風ともいえます。期首に利益見込みと資金計画を共有し、期中に着地を確認したうえで、説明可能な根拠を備えた施策を提案する。決算直前に駆け込みの相談を受けるのではなく、年間を通じて伴走する関与スタイルへの転換が、今後ますます求められていくのではないでしょうか。
(画像:小谷野税理士法人のプレスリリースから引用)
※参考:小谷野税理士法人プレスリリース(2026年10月13日)

コメント
コメントはまだありません。