
役員報酬や役員退職金の適正水準をどう判断するか。この問いは、顧問先の役員報酬を検討するたびに税理士の頭を悩ませるテーマではないでしょうか。過大役員報酬と指摘されるリスクを避けつつ、業績に見合った報酬を提案するためには、客観的なデータに基づく裏付けが欠かせません。
こうした実務ニーズに応えてきたのが、TKC全国会が発行している「役員報酬・役員退職金(Y-BAST)」です。このたび令和8年9月1日より、令和8年版がWeb方式で提供開始されることになりました。
■ Y-BASTとは
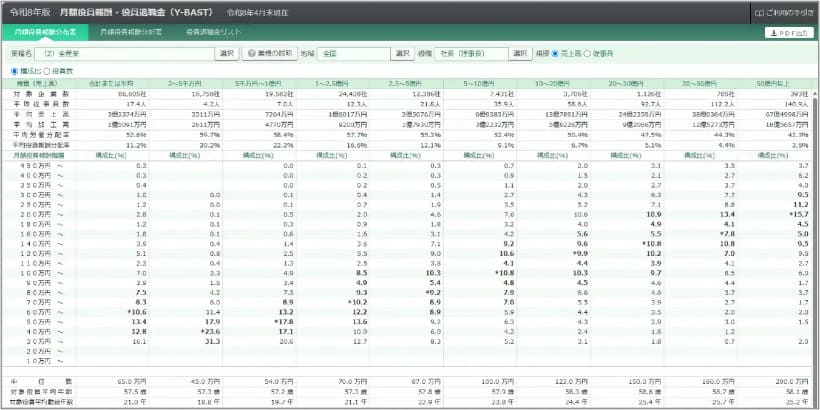
Y-BASTは、全国に11,600名を擁するTKC全国会の会員税理士・公認会計士が、自らの関与先法人を対象に役員報酬と役員退職金の実態を調査し、まとめ上げたものです。令和8年4月末時点の調査では、収録法人数が約10万社、対象となる役員数は約19万人という規模に達しており、単一の統計資料としては極めて大きなサンプル数を誇ります。
提供される資料は大きく3種類に分かれます。
(1)月額役員報酬分布表
企業を業種・地域・事業規模(売上高や従業員数)ごとに区分し、役職別の月額報酬がどのように分布しているかを度数分布表の形式で確認できます。
(2)月額役員報酬分析表
黒字企業と欠損企業とを分けたうえで、業種・地域・売上高規模別に役職ごとの平均月額報酬を把握できる資料です。特徴的なのは、平均値だけでなく、比較的高額な報酬水準の目安として第1四分位(100人換算で上位25位に相当する金額)も併記されている点で、報酬水準を幅を持って検討する際の参考になります。
(3)役員退職金リスト
過去10年分の退職金調査データのうち、役職が確定している事例について、業種(中分類まで)・地域・役職・事業規模・退職事由・勤続年数・支給決議日別に整理されています。功績倍率法などで退職金額を試算する前段階として、実際の支給実績を確認できる貴重なデータベースといえます。
なお、この統計情報は調査に協力したTKC会員事務所にのみ提供される形をとっており、一般への販売や公開は行われていません。閲覧を希望する場合は、最寄りのTKC会員事務所への問い合わせが必要になります。
■ 令和8年版が示す注目ポイント
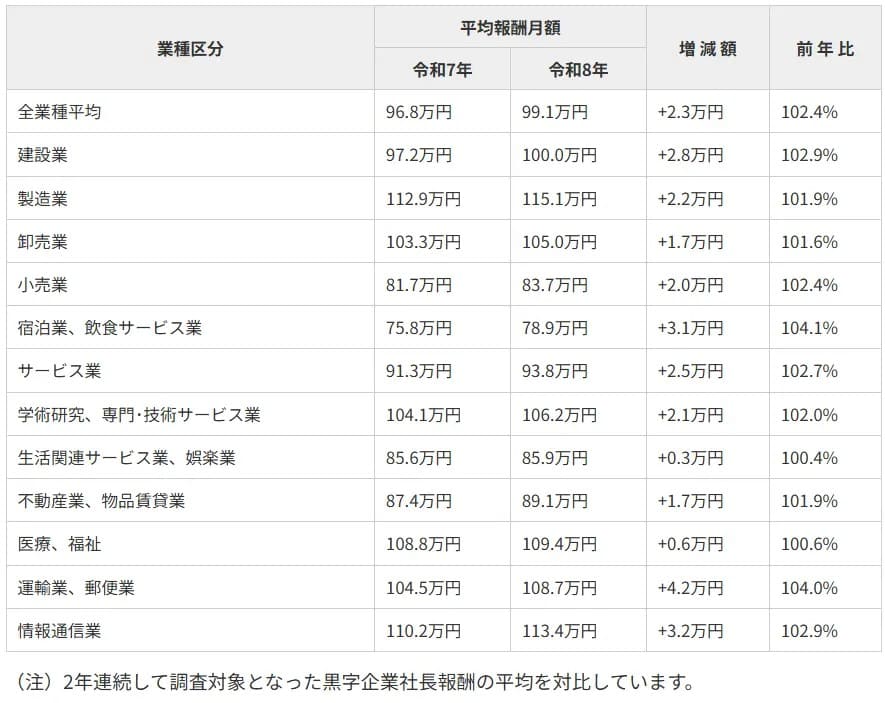
今回発行された令和8年版で特に目を引くのは、2期連続で黒字を計上している企業における社長報酬の動きです。全業種平均で見ると、令和8年度の月額報酬は前年に比べて約2.3万円増加し、前年比では102.4%という結果になりました。全体としては緩やかな増加基調にあると読み取れます。
■ 実務での活用に向けて
顧問先の役員報酬や退職金の水準を検討する場面では、こうした客観的な統計データを提示できるかどうかが、提案の説得力を大きく左右します。特に黒字企業における報酬増加の傾向は、業績連動的な報酬改定を提案する際の裏付け材料として有効に使えるはずです。
また、月額役員報酬分析表にある第1四分位の数値は、単なる平均値だけでは説明しづらい「相応の水準まで引き上げたい」というニーズに応える際の参考値としても活用できます。退職金リストについても、功績倍率や勤続年数とのバランスを検討するうえで、実例に基づく水準観を養う材料になるでしょう。
(画像:株式会社TKCのプレスリリースから引用)
※参考:株式会社TKCプレスリリース(2026年8月24日)

コメント
コメントはまだありません。